En corto
Normalmente sí, si tiene la cobertura que corresponde a la causa. El granizo, las ramas que caen, la grava que sale volando y el vandalismo caen bajo la cobertura amplia; chocar contra algo cae bajo la colisión; una abolladura que causó otro conductor la paga el seguro de responsabilidad civil de ese conductor, sin deducible para usted. Un choque con fuga lo cubre la cobertura contra conductores sin seguro solo si lo reporta a la policía. Las pólizas de solo responsabilidad civil no pagan nada por su propio carro. Su deducible se aplica a cada reclamo, así que un golpecito pequeño que cuesta menos que el deducible casi nunca vale la pena reclamarlo.
 Escrito por el Equipo editorial de DentPicks
Revisión técnica de Vytas Kucinskas, fundador y técnico maestro de PDR
Publicado: Oct 1, 2026 · Última revisión: Oct 1, 2026 · 11 min de lectura
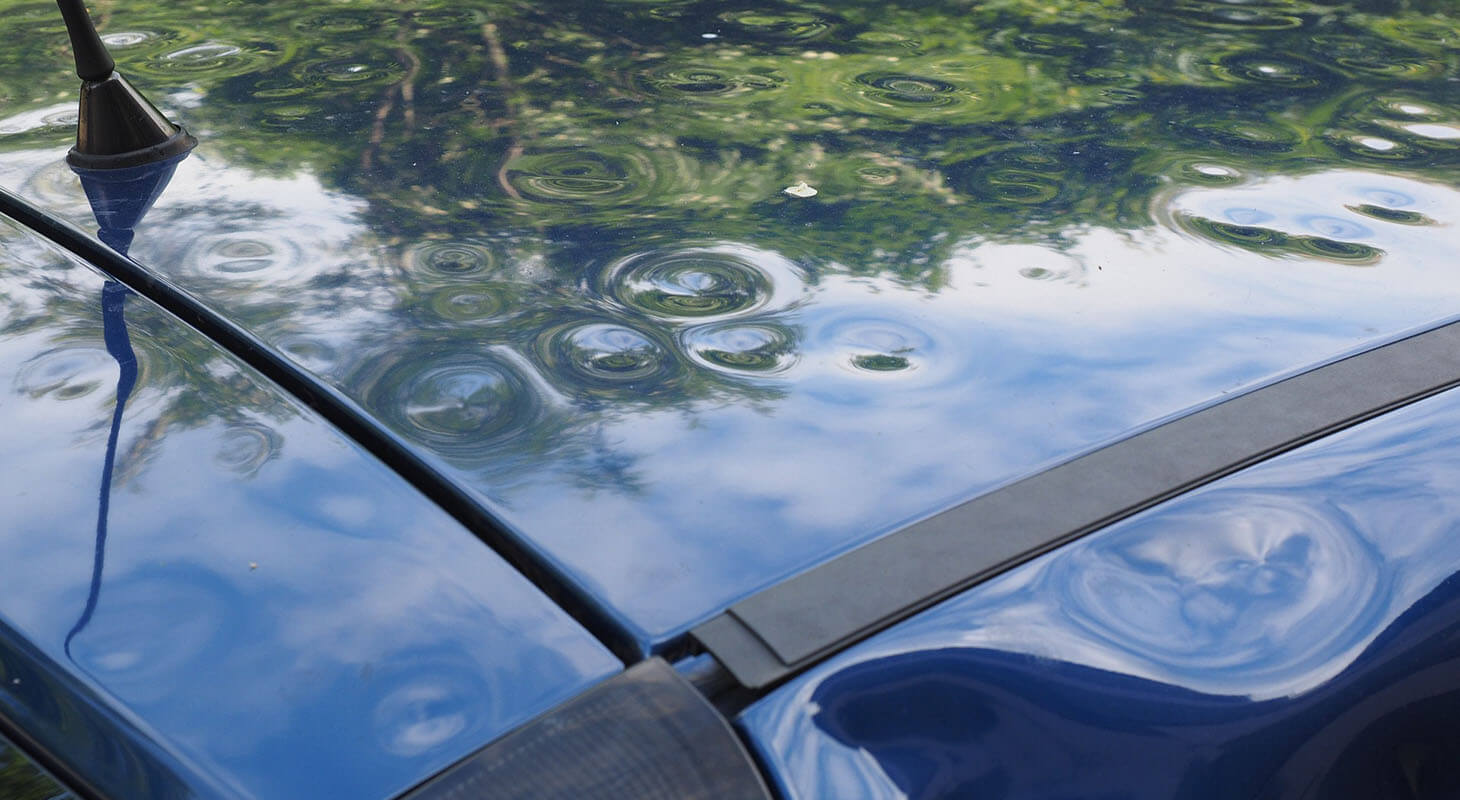
El seguro del carro sí paga la reparación de abolladuras, pero nunca por el simple hecho de que algo sea una abolladura. Una póliza de auto es un conjunto de coberturas separadas, y cada una se activa por un tipo de evento: el clima, un choque, un robo, el error de otro conductor. El mismo hoyuelo poco profundo en una puerta delantera puede pagarse completo, pagarse menos un deducible, pagarlo la aseguradora de un desconocido, o no pagarse en absoluto, según cómo llegó ahí y qué coberturas compró.
Así que la pregunta útil es: ¿qué causó esto, y en qué línea de qué póliza cae esa causa? Esta guía repasa las causas comunes usando como punto de referencia la guía de seguros de auto del Departamento de Seguros de Texas. Es información general, no asesoría legal ni de seguros; lo que manda es el texto de su póliza, y su aseguradora o un agente con licencia puede confirmarle cómo se aplica a usted.
La causa decide la cobertura
Aquí está el mapa en un solo lugar. Cada fila se explica más abajo, y una misma causa puede clasificarse de forma distinta según la póliza, así que tómelo como el resultado habitual y no como una garantía.
| Qué causó la abolladura | Quién suele pagar | ¿Su deducible? |
|---|---|---|
| Granizo, escombros arrastrados por el viento, una rama que cae | Su cobertura amplia | Sí, el deducible de la cobertura amplia |
| Vandalismo: una patada a la puerta, un objeto lanzado | Su cobertura amplia | Sí |
| Grava que sale volando o escombros del camino, golpear a un animal | Su cobertura amplia | Sí |
| Usted dio reversa y chocó con un poste, un portón o su cochera | Su cobertura de colisión | Sí, el deducible de colisión |
| Un conductor identificado golpeó o abolló su carro | La cobertura de responsabilidad civil de ese conductor | No |
| Un conductor golpeó su carro y se fue | Su cobertura contra conductores sin seguro, si se reportó a la policía, o su cobertura de colisión | Sí |
| Un golpecito que encontró después, causa desconocida | Depende de cómo lo clasifique su aseguradora | Sí, el que corresponda |
| Cualquiera de los anteriores, póliza de solo responsabilidad civil | Nadie, a menos que otra persona tenga la culpa | No aplica |
Granizo, tormentas y objetos que caen: cobertura amplia
El TDI describe la cobertura amplia como cobertura de "otro que no sea colisión": paga cuando su carro es robado o sufre daños por incendio, inundación, vandalismo o cualquier cosa que no sea una colisión, y su tabla de coberturas incluye ahí el granizo, la grava que sale volando y golpear a un animal. Una rama de nogal pecanero que cae sobre el cofre en una tormenta de primavera también pertenece aquí, igual que un bote de basura arrastrado por el viento a través de la entrada contra un cuarto trasero.
Vale la pena conocer dos detalles. La cobertura amplia no tiene un límite en dólares como la responsabilidad civil, pero la aseguradora paga solo hasta el valor real en efectivo del vehículo, por eso un carro viejo muy dañado puede declararse pérdida total. Y una aseguradora de Texas no puede negarse a renovar su póliza por reclamos de daños por el clima o por objetos voladores o que caen, aunque después de tres reclamos por objetos que caen en 36 meses puede subir su deducible. Eso es una protección de renovación, no un congelamiento de precio; vea cómo afecta un reclamo de granizo a las primas y la renovación y reparación de granizo y su deducible del seguro para el deducible de granizo en sí.
Vandalismo y escombros del camino
El daño deliberado de otra persona, como una patada a la puerta o una abolladura por una botella lanzada, normalmente es una pérdida de cobertura amplia. No siempre se exige un reporte policial, pero cuesta poco, le da al reclamo una fecha y un registro de un tercero, y ayuda si el ajustador pregunta si el daño fue realmente intencional y no un percance al estacionarse.
Los escombros del camino muchas veces se clasifican mal en la mente de la gente. Una piedra lanzada por un camión en la Dallas North Tollway se siente como una colisión, pero el TDI coloca la grava que sale volando bajo la cobertura amplia. Si usted se metió contra los escombros, como una banda de rodadura de llanta tirada en el carril, algunas aseguradoras lo tratan como colisión. Describa lo que pasó con claridad y deje que el representante de reclamos lo clasifique.
Hubo otro carro involucrado: colisión o su responsabilidad civil
Usted chocó con algo
Dar reversa contra un poste, rozar el marco de la cochera o empujar un carro estacionado son pérdidas de colisión en su propia póliza, y se aplica su deducible de colisión. Si usted golpea el carro de otra persona, su cobertura de responsabilidad civil paga el daño de ese carro, no el suyo.
Alguien más lo golpeó, y usted sabe quién fue
Puede presentar el reclamo directamente con la aseguradora del conductor culpable, y el TDI es explícito en que usted no paga deducible en un reclamo contra la compañía de otro conductor. También es la ruta menos predecible, porque usted no tiene ningún contrato con esa compañía. La orientación del TDI sobre cómo tratar con el seguro del otro conductor enumera lo que puede salir mal: la aseguradora puede negar la culpa, sostener que ambos conductores la comparten, decir que los límites de su asegurado son demasiado bajos, o tardarse en responder.
Su alternativa es su propia cobertura de colisión. Usted paga su deducible, su aseguradora paga la reparación y luego intenta recuperar el dinero de la otra compañía; si lo logra, es posible que le devuelvan su deducible. La responsabilidad civil mínima de Texas incluye solo $25,000 por daños a la propiedad, lo cual cubre fácilmente una puerta abollada pero puede quedarse corto en un choque de varios carros.
Si es un golpecito en un estacionamiento y el otro conductor está presente, anote su nombre, teléfono, placa, aseguradora y número de póliza, tome una foto de su tarjeta de seguro y fotos de ambos carros donde están.
Choque con fuga y el golpecito que nadie vio
La cobertura contra conductores sin seguro o con seguro insuficiente paga cuando el conductor culpable no tiene seguro o no tiene suficiente, y el TDI señala que también paga un choque con fuga, con una condición que sorprende a la gente: no pagará un choque con fuga que usted no reportó a la policía. Si regresa y encuentra una abolladura fresca con transferencia de pintura y sin nota, llame a la línea de no emergencias antes de salir del estacionamiento. Las aseguradoras de Texas deben ofrecer esta cobertura, pero usted puede rechazarla por escrito, así que verifique si la tiene.
El golpecito poco profundo en la puerta que nota una semana después no tiene conductor, ni fecha, ni reporte. Las pólizas difieren en cómo clasifican el daño sin explicación, y su aseguradora decide. No adivine una causa para que encaje con una cobertura; describa lo que sabe. En la práctica casi nunca importa, porque un solo golpecito en la puerta casi siempre cuesta menos que cualquiera de los dos deducibles.
Solo responsabilidad civil: nada del daño a su propio carro
Texas exige que los conductores demuestren que pueden pagar los accidentes que causen, lo cual la mayoría hace con un seguro de responsabilidad civil al mínimo de 30/60/25. La responsabilidad civil paga los carros y las lesiones de otras personas, nunca los suyos. Con solo responsabilidad civil en un carro que es suyo por completo, cada abolladura por granizo, vandalismo, escombros o su propio manejo sale de su bolsillo, a menos que la haya causado un conductor identificable y su cobertura de responsabilidad civil le deba a usted. Si todavía debe dinero por el carro, su prestamista le exigirá colisión y cobertura amplia, y si esas se cancelan puede comprar una costosa cobertura de interés único que protege solo al prestamista. Para dueños sin cobertura, cuánto cuesta la reparación de granizo sin seguro presenta las cifras.
Deducibles: cuando una abolladura pequeña no vale un reclamo
El deducible de auto se aplica a cada reclamo, no al año. La orientación del TDI sobre deducibles usa el ejemplo de un choque en febrero y un robo en junio: el deducible completo se descuenta de cada uno. La cobertura amplia y la de colisión muchas veces tienen deducibles distintos, así que revise ambas líneas en la página de declaraciones.
Si una abolladura cuesta $300 repararla y su deducible es de $500, el seguro no paga nada y usted de todas formas reportó una pérdida. A $700 el reclamo le vale $200, frente a una posible prima más alta, un descuento por no tener reclamos que se pierde y una anotación en su historial de reclamos CLUE que otras aseguradoras pueden ver. El consejo del TDI es conseguir primero las estimaciones de reparación y considerar no reclamar cuando la reparación cuesta más o menos lo mismo que el deducible o menos. Preguntarle a su agente si algo estaría cubierto no es lo mismo que presentar un reclamo, y el TDI dice que una compañía no puede cobrarle más por un reclamo que no pagó.
La mayoría de los golpecitos sueltos y abolladuras pequeñas en nuestro taller salen muy por debajo de un deducible típico, como lo muestra el guía de costos del PDR , y la comparación completa está en pagar en efectivo vs. presentar un reclamo por una abolladura. El granizo es la excepción habitual, porque el daño en un toldo, un cofre y una tapa de cajuela rebasa rápidamente un deducible. En muchos reclamos de granizo aprobados DentPicks exonera el deducible hasta $1,000; eso aplica al granizo, no a la colisión ni al vandalismo, y no a todos los reclamos. Las ofertas de ayuda con el deducible y de reembolso explican lo que una oferta así debería significar.
La reparación "aprobada por el seguro" y cómo elegir su propio taller
Texas no tiene una aprobación ni licencia estatal llamada aprobado por el seguro. La etiqueta normalmente significa que un taller pertenece a la red preferida de una aseguradora, y la guía del TDI es directa: las aseguradoras pueden darle una lista de talleres preferidos, pero no pueden obligarlo a usar uno. La aseguradora paga con base en la estimación del ajustador en cualquier caso, y si el daño resulta peor, usted o el taller pueden pedirle al ajustador que la aumente, un paso rutinario que se explica en cómo funcionan los suplementos del seguro. Hay más sobre la elección del taller en ¿puedo elegir mi propio taller de reparación de granizo en Texas?.
Sea cual sea el taller que use, usted presenta el reclamo; un taller no puede abrirlo por usted. Un buen taller lo acompaña: documenta el daño bajo la iluminación adecuada, se reúne con el ajustador y envía suplementos. Así funcionan los reclamos en DentPicks, reparación de abolladuras en Plano, y nuestra página de seguros explica el proceso.
La cobertura paga una reparación, no un método
Una póliza paga para restaurar el daño cubierto, y la estimación del ajustador decide cómo. Con la pintura intacta y el metal accesible, reparación de abolladuras sin pintura muchas veces es el método, porque conserva el acabado de fábrica. Cuando la pintura está agrietada o el metal muy estirado, la estimación pasa a hojalatería y pintura convencionales, y a veces sí se reemplazan y repintan paneles, y la aseguradora debe piezas de tipo y calidad similares y no necesariamente originales.
Antes de llamar a su aseguradora
- Precise la causa y la fecha. Tormenta, vándalo, otro conductor, escombros o desconocido: eso decide la línea de cobertura antes que cualquier otra cosa.
- Fotografíe el carro donde ocurrió el daño, con el entorno visible, y guarde el número de cualquier reporte policial. Reporte un choque con fuga a la policía para que la cobertura contra conductores sin seguro siga disponible.
- Lea su página de declaraciones para ver la cobertura amplia, la de colisión, la de conductores sin seguro y cada deducible.
- Consiga la cifra de la reparación. El formulario de estimación por foto normalmente devuelve una cifra verbal en unos 30 minutos; una inspección en persona lo define, porque las fotos subestiman las abolladuras poco profundas.
- Compárela con el deducible, y luego decida. Si va a reclamar, hágalo pronto; el TDI señala que la mayoría de las compañías tienen plazos para reportar.
Preguntas frecuentes
¿Un golpecito de puerta en un estacionamiento es un reclamo de cobertura amplia o de colisión?
Depende de lo que se sepa y del texto de su póliza. El contacto con la puerta de otro carro normalmente se trata como daño de tipo colisión, y si usted puede identificar al otro conductor, le corresponde a la cobertura de responsabilidad civil de ese conductor. Cuando nadie sabe qué pasó, su aseguradora decide cómo clasificarlo. En la práctica un solo golpecito normalmente cuesta menos que cualquiera de los dos deducibles, lo cual resuelve la cuestión primero.
¿Pago un deducible si otro conductor abolló mi carro?
No cuando reclama contra el seguro del otro conductor. El Departamento de Seguros de Texas señala que los deducibles se aplican a sus propios reclamos de colisión, de cobertura amplia y de conductores sin seguro, no a los reclamos contra la compañía de otro conductor. Si su aseguradora disputa la culpa y usted usa su propia cobertura de colisión, se aplica su deducible, aunque puede reembolsársele si su aseguradora lo recupera de ellos.
¿Mi seguro de responsabilidad civil paga para arreglar abolladuras en mi propio carro?
No. La cobertura de responsabilidad civil paga el daño que usted cause a la propiedad de otras personas y sus lesiones. No paga nada por su propio vehículo. Tener solo responsabilidad civil es legal en Texas en un carro que es suyo por completo, pero entonces las abolladuras por granizo, vandalismo o sus propios errores salen totalmente de su bolsillo. La única excepción es cuando alguien más tiene la culpa: la cobertura de responsabilidad civil de esa persona puede pagarle a usted.
¿Mi aseguradora puede cancelarme por un reclamo de granizo o de un objeto que cae en Texas?
Texas lo restringe. Según la guía de auto del TDI, una compañía no puede dejar de renovar su póliza por reclamos de daños por el clima o por objetos voladores o que caen, aunque sí puede subir su deducible después de tres reclamos por objetos que caen en 36 meses. Esa protección se refiere a la renovación, no al precio: el TDI también dice que las primas de auto pueden subir con la mayoría de los reclamos, y que los descuentos por no tener reclamos pueden perderse.
¿Qué significa realmente la reparación de abolladuras aprobada por el seguro?
No existe una aprobación ni licencia estatal con ese nombre. Normalmente significa que un taller pertenece a la red preferida de una aseguradora. Las aseguradoras de Texas pueden darle una lista de talleres preferidos, pero no pueden obligarlo a usar uno. La aseguradora paga con base en la estimación del ajustador sin importar qué taller elija, y usted o el taller pueden pedirle al ajustador que la aumente si aparece más daño.
¿Un reclamo que se niega cuenta en mi contra de todos modos?
Según el TDI, las compañías de seguros de casa y de auto no pueden cobrarle más por reclamos que no pagaron, incluidos los reclamos negados porque la póliza no cubre el daño. Llamar a su agente para preguntar por la cobertura tampoco cuenta como un reclamo. Un reclamo que sí se paga, aunque sea pequeño, puede aparecer en su historial de reclamos CLUE.
Fuentes y metodología
- Guía de seguros de auto — Departamento de Seguros de Texas.
- ¿El accidente no fue su culpa? Así se trata con el seguro del otro conductor — Departamento de Seguros de Texas.
- ¿Mi prima subirá si presento un reclamo? — Departamento de Seguros de Texas.
- Lo que debe saber sobre los deducibles — Departamento de Seguros de Texas.
Las afirmaciones sobre reparación, costo y tiempos que no citan una fuente vienen del propio historial de cotizaciones y reparaciones de DentPicks en el taller de Plano, TX. Son rangos típicos y observaciones del taller, no estadísticas del sector ni promesas — su vehículo, su estado, la redacción de su póliza y su aseguradora determinan su resultado concreto.
¿No está seguro de en qué póliza cae su abolladura?
Consiga primero la cifra de la reparación. Use el formulario de fotos para una cifra verbal, normalmente de vuelta en unos 30 minutos, o traiga el carro a Plano para una lectura gratis bajo iluminación de líneas antes de llamar a su aseguradora.